2026存量时代,苏州实体产业的韧性从何而来!
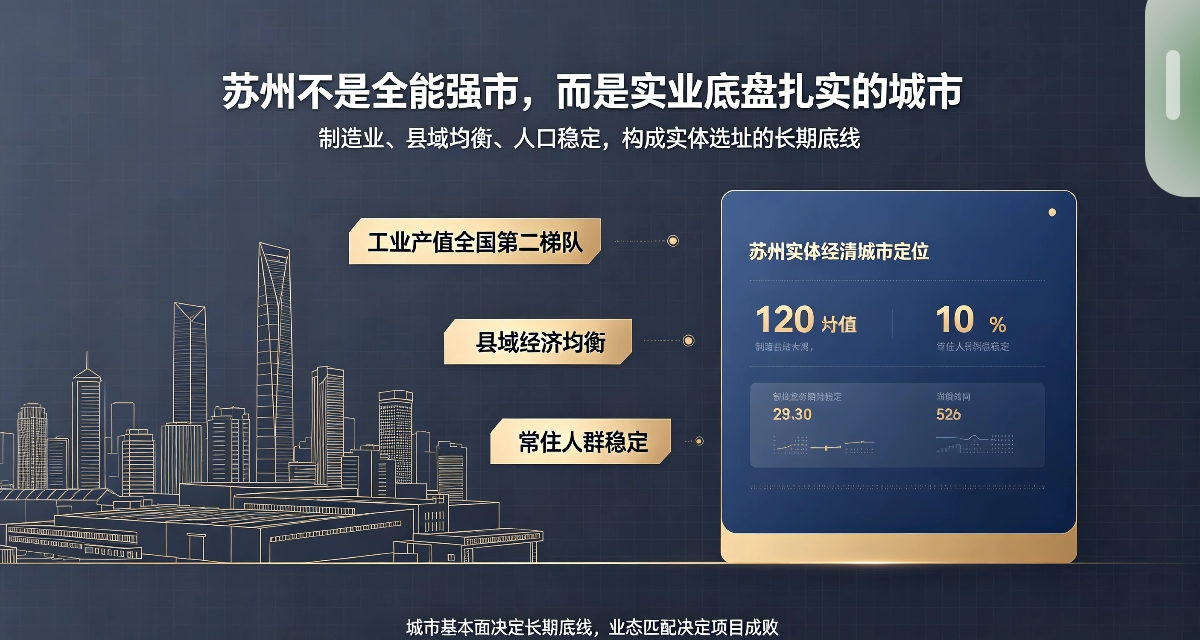
国内实体市场已经进入存量博弈周期。很多城市出现商铺空置增加、产业外迁、人口流失的现象。创业者在拓店、扩厂时,最关心的问题,已经不再是哪里租金最便宜,而是哪座城市的基本面足够稳固,能够扛住经济周期波动。
在长三角,苏州一直是争议与关注并存的城市。有人看好它深厚的产业根基,也有人看到部分商圈空置、成本上涨的问题。我们不做片面吹捧,基于官方统计数据,客观拆解这座城市的基本面,给准备开店、办厂的创业者作为选址参考。
一、产业底盘:工业产值稳居全国第二,制造是基本盘
一座城市实体物业的价值,根源在于产业。不少城市的经济增长,依赖土地、基建与服务业拉动。苏州的经济底色,来自超过16万家工业企业构成的实体经济集群。
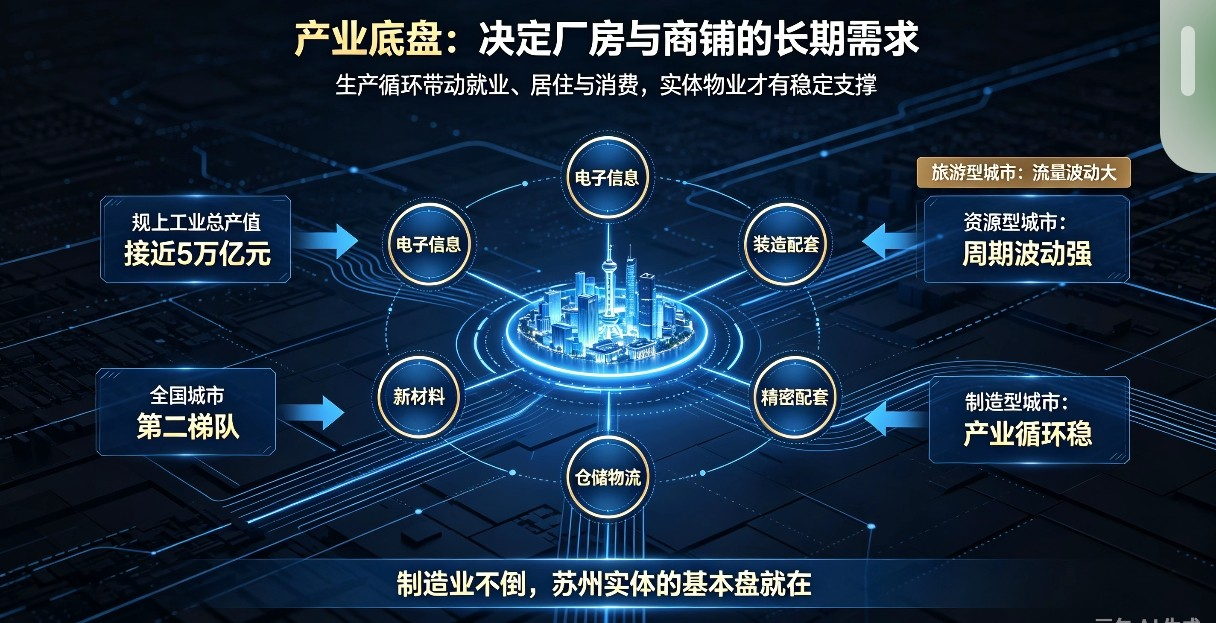
2025年苏州规上工业总产值接近5万亿元,在全国城市中排名第二,仅次于深圳,高于广州、杭州、南京、成都等省会城市。全市拥有电子信息、装备制造、新材料三大万亿级产业集群,另有13个千亿级细分产业,产业链配套完整。
放到2026年最新数据看,苏州高技术制造业保持两位数增长,高新技术产业产值占规上工业总产值比重达到57.5%。传统低端产能外迁的同时,高端制造、专精特新企业持续落地增资。
这一点直接决定本地厂房、商铺的底层需求:只要产业持续运转,企业用工、居民居住、日常消费的需求就会长期存在。对比依赖旅游、单一资源型产业的城市,苏州抗周期的优势非常明显。
二、县域均衡发展,是苏州商业独特的优势
国内多数城市发展模式是资源高度集中在市中心,远郊和县域人口持续向主城流入,乡镇区域消费萎缩,商铺很难存活。
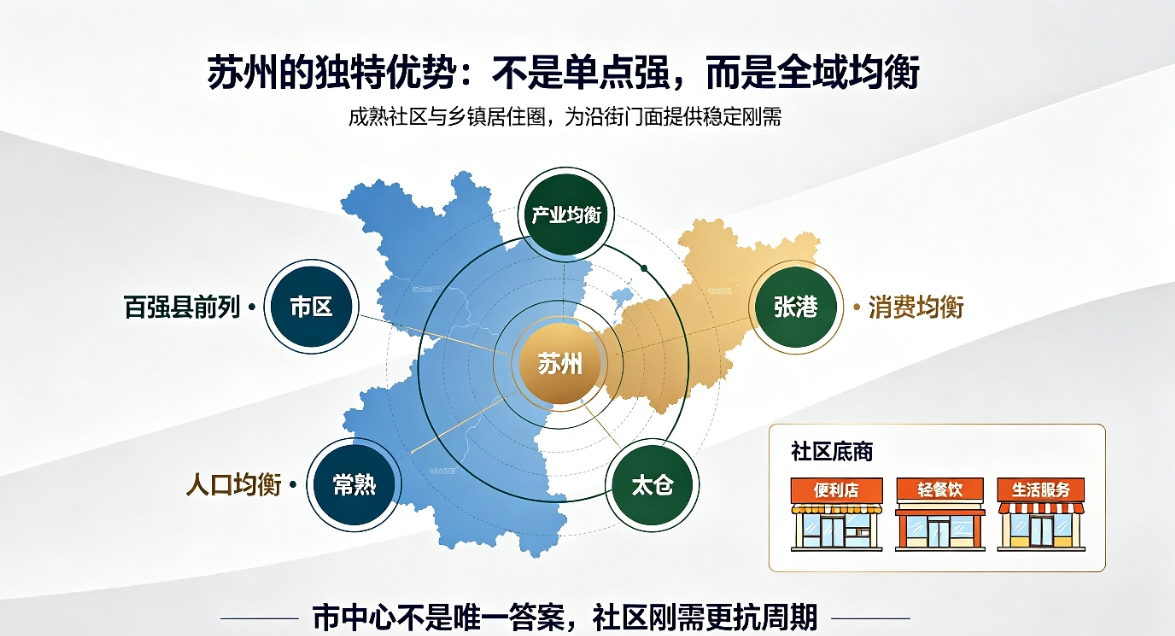
苏州的格局完全不同。市区、昆山、张家港、常熟、太仓,多个板块长期稳居全国百强县前列,产业、人口、消费均匀分布。不会出现只有市中心繁荣,乡镇空心化的局面。
这也是苏州乡镇沿街门面、社区底商具备韧性的核心原因。大量定居的产业人口分散在各个片区,催生稳定的刚需消费。像张家港这类县级市,成熟社区的便民门店,能够持续经营,这在很多国内城市很难实现。
三、客观看待短板,不是所有业态都适合布局苏州
基本面扎实,不等于在苏州做实体就稳赚,城市本身存在明确短板,创业者必须重视。
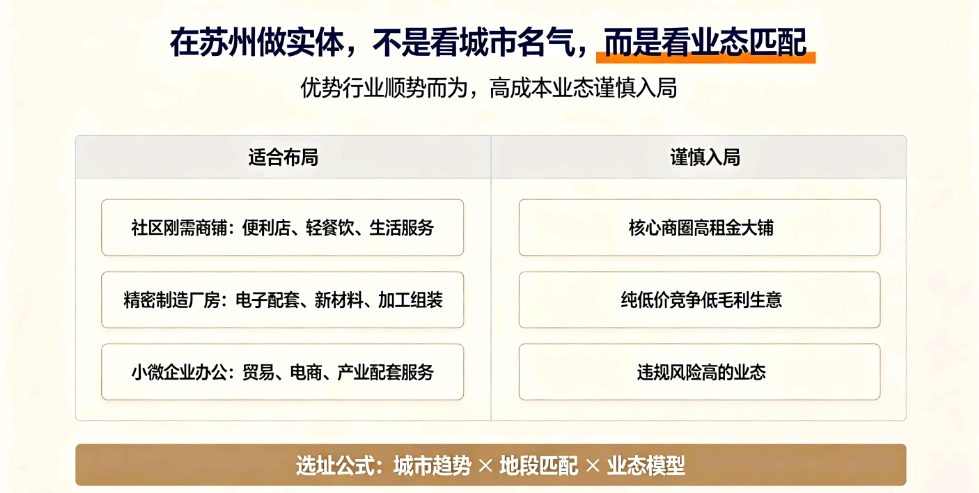
第一,消费结构不均衡。苏州强项在制造业,高端消费、网红商业偏弱。核心商圈高租金商铺竞争激烈,淘汰率高,盲目入局网红店、高溢价品牌门店,风险很大。社区刚需业态的容错空间,远大于核心商圈大铺。
第二,综合经营成本偏高。厂房租金、门面租金、人力成本,对比中西部城市没有优势。适合有稳定订单、依赖供应链配套的精密制造、实体配套企业;纯低价竞争、低毛利小作坊,在这里生存难度很高。
第三,监管标准严格。消防、环评、工商业态审批执行规范。好处是产权、合同的隐形陷阱更少;坏处是很多业态无法随意落地,签约前必须提前核验资质。
四、落到选址:不同业态,适配逻辑完全不同
基于苏州城市结构,我们可以清晰划分适合和不适合落地的业态。
适合在苏州布局:
1. 社区刚需类商铺,便利店、轻餐饮、美容养生、生活服务门店,依托稳定常住居民,抗波动能力强;
2. 中小型精密加工、新材料、电子配套企业,完整的上下游供应链,是苏州无可替代的优势;
3. 贸易、电商、配套服务类小微企业,写字楼办公,对接本地庞大的产业客户资源。
需要谨慎布局:
1. 市中心商圈高租金大面积商铺,网红流量型生意;
2. 高度依赖低价人力、低附加值的落后产能。
五、总结:城市只是载体,顺势而为才是选址根本
放到全国城市横向对比,苏州不是全能型城市,它没有省会的政策红利,高端服务业也不及杭州、南京。但在制造业底盘、县域均衡度、常住人口稳定性上,属于国内第一梯队。
城市的基本面决定上限,业态匹配度决定项目成败。不存在永远能赚钱的城市,只有选对城市、匹配地段、契合本地需求的生意。选址不能凭主观感受判断,要看懂城市产业底层趋势,顺势布局。
金开选址网深耕苏州全域商业地产,覆盖商铺、厂房、写字楼,为企业创业者提供选址评估,规避租赁风险。如果正在寻找物业,可以咨询评估。