干货|张家港商业二手房交易税费,买厂房写字楼商铺必看
企业在购置自持办公场地、拓展经营场地、盘活存量商业资产时,绝大多数经营者都会忽略一个核心重点:非住宅类商业物业的交易税费逻辑,与普通住宅完全独立、完全不同。
商业厂房、写字楼、商铺不适用住宅满两年免征增值税、满五唯一免征个税的优惠政策。
税种结构更严谨、计税规则更复杂,尤其是土地增值税 30%–60% 四级超率累进税率,是商业资产交易成本中最大的变量。
【官方科普声明】
本文内容基于不动产交易现行政策整理,仅供行业参考学习。最终计税标准、税率核算、征收方式,以张家港不动产税务窗口现场核算结果为准。
一、基础认知:商业物业与住宅的本质区别
厂房、标准写字楼、临街商铺、商业经营性用房,在不动产归类中统一为:非住宅类不动产。
与住宅相比,存在三大硬性差异:
1. 增值税无持有年限对应的免征政策,无论持有多久,均需要计税;
2. 交易税种更多,计税核算体系更严格;
3. 土地增值税为核心征收税种,税率随资产增值幅度阶梯上涨;
4. 企业名下资产交易,额外涉及企业财务汇算。
二、商业物业买方固定税费标准(全市统一)
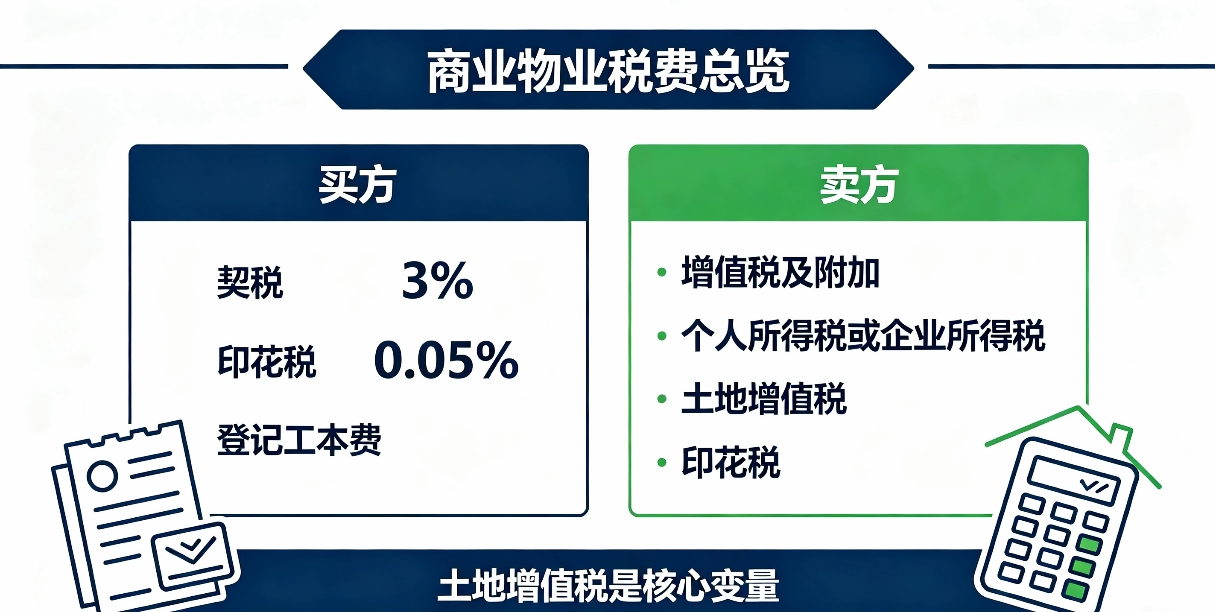
商业二手房买方税费规则固定、无浮动、无减免,全市统一执行:
1、契税:固定 3%
商业物业不区分首套、二套、面积、购置用途,统一按照不含增值税计税价的3%征收。
2、印花税:0.05%
买卖双方双向计征,小规模市场主体可依据属地财税政策享受减半征收优惠。
3、不动产登记工本费
为行政统一收取的小额固定费用,无议价空间。
小结:买方税费结构透明、标准统一、无隐形成本。
三、商业物业卖方完整税费体系(行业重点)
卖方税费是商业交易的核心难点,个人持有、企业持有计税方式完全不同。
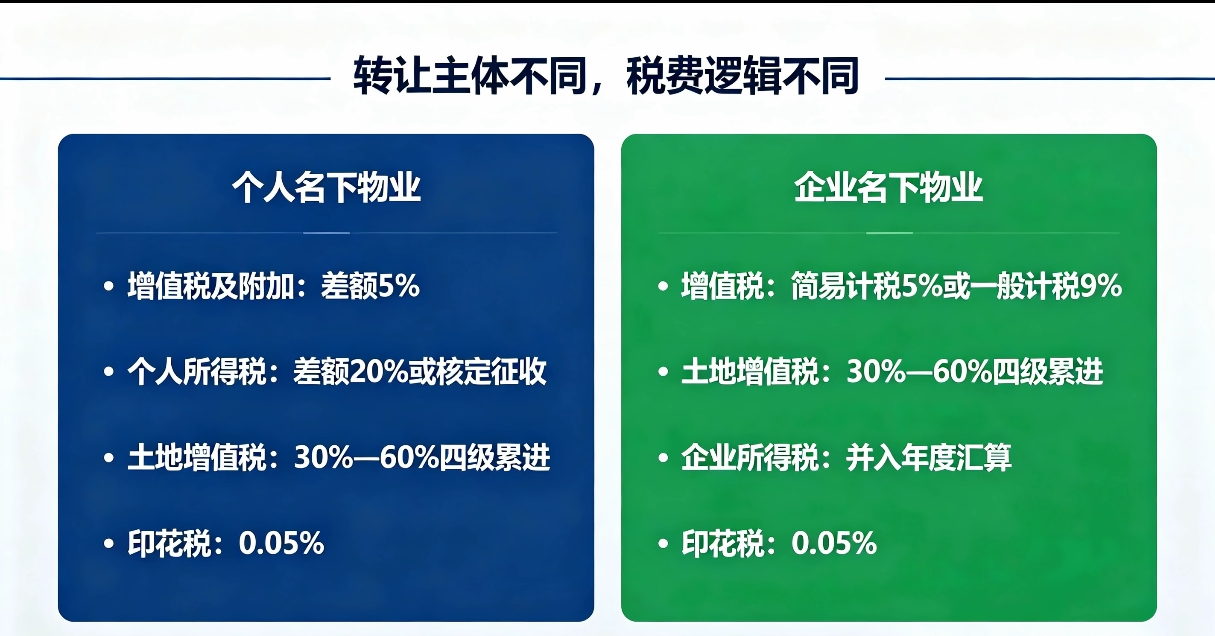
(一)个人名下厂房/写字楼/商铺转让税费
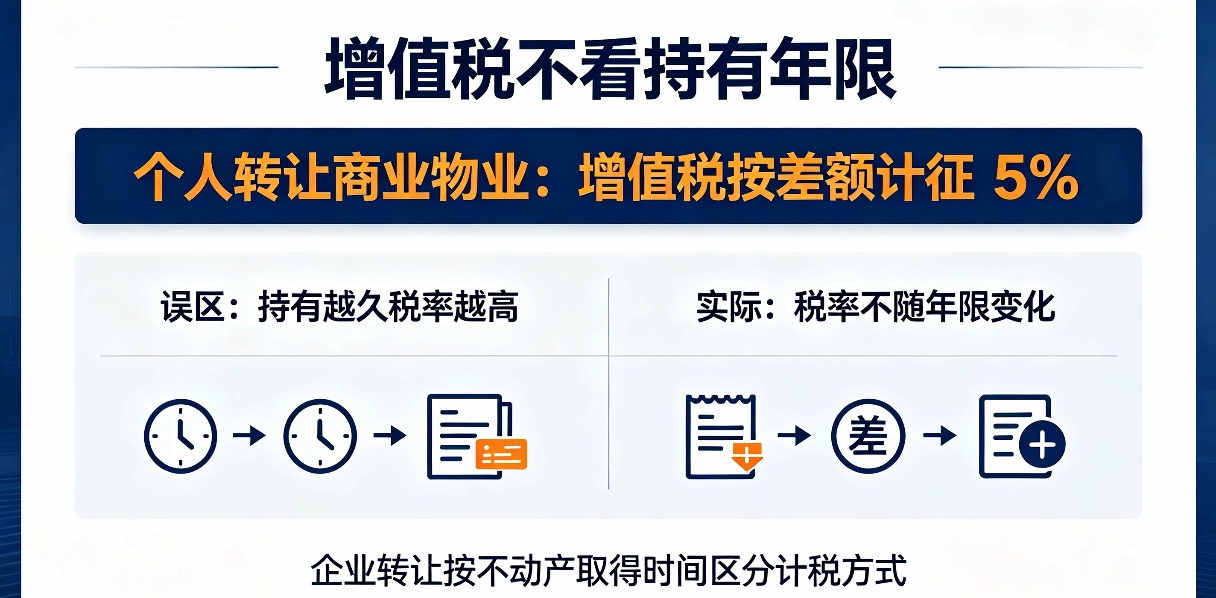
1、增值税及附加:差额计征5%
⚠️重点:个人转让商业物业不看持有年限,没有满多少年免税政策,税率固定不变。
计算公式:(本次计税价格-原始购置发票价格)÷1.05×5%
同步征收城建税、教育附加、地方教育附加等附加税费。
补充说明:很多经营者会误以为持有时间越长增值税越高,这是误区。增值税只看本次售价与原始购入价的差额,持有年限不会改变增值税税率。年限影响体现在土地增值税的扣除项目上。
2、个人所得税
- 可提供原始购房发票、完税凭证:按差额20%计征;
- 无法提供完整原始凭证:由税务窗口按规范核定征收。
3、土地增值税(核心重税,30%–60%四级累进)
土地增值税是商业资产交易最大成本来源,国家法定四级超率累进税率,规则严谨无变通:
1. 资产增值额未超扣除项目50% → 税率 30%
2. 增值额超50%、未超100% → 税率 40%
3. 增值额超100%、未超200% → 税率 50%
4. 增值额超200% → 税率 60%
年限特殊规则:转让旧房,如果能够提供原始购房发票,每持有满1年,可以按购房原值加计5%作为扣除项目,持有时间越长,可扣除金额越高,能够一定程度降低增值额。
但如果房产市场增值幅度,超过每年5%的加计扣除,最终增值额依然会变大,土地增值税随之升高,这也是市场上“商业房产持有越久,出售税费越高”说法的来源,本质是资产升值,并非年限直接提高税率。
早年低价购入、近年大幅增值的商业物业,税费成本会显著升高。
针对账目不全、原值难以核算的房源,税务部门可按规定执行核定征收模式。
4、印花税:0.05%
(二)企业名下商业物业转让税费
企业自持不动产交易,核算体系更为严谨,涉及财务汇算:
1. 增值税:按不动产取得时间(2016年4月30日为分界点)区分计税方式。2016年4月30日前取得可选择简易计税5%;之后取得适用一般计税9%。这里的时间节点是资产购入时点,不是持有年限长短。不存在持有越久税率越高的规则。
2. 土地增值税:统一执行 30%–60%四级超率累进税率;同样适用旧房转让发票加计扣除政策。
3. 企业所得税:资产转让盈亏并入企业年度利润统一汇算清缴;
4. 印花税:按标准计征。
四、张家港本地商业交易三大实操要点
1、土地增值税是交易成败关键
多数住宅交易仅需核算契税、个税;
商业物业交易的核心变量一定是土地增值税。
很多买卖双方仅洽谈总价、忽略税费预审,最终因实际成本超出预期导致交易终止,是行业普遍痛点。
2、厂房交易区别于普通商办交易
工业厂房属于特殊产业用地,除通用税费政策外,还需前置审核:
产业准入标准、用地转让监管要求、行业适配条件。
厂房资产转让门槛、合规要求,远高于写字楼与商铺。
3、税费承担可通过合同约定
税法明确法定纳税主体,但在真实市场交易中,税费承担方式可由甲乙双方通过买卖合同自主约定,属于合法合规的市场化交易惯例。
五、总结
对于企业扩产、自持办公、商业投资、资产盘活而言,提前核算税费成本、吃透计税规则,是商业不动产交易的首要环节。
商业物业增值税不受持有年限影响;土地增值税存在年限加计扣除优惠,但房产大幅增值时,持有多年后的总税负依然可能上升,交易前建议提前测算。
本文讲解张家港厂房、写字楼、商铺这类非住宅商业物业二手交易税费,厘清增值税、土地增值税规则,纠正“持有越久税率越高”的常见误区,供企业经营者参考。本文由金开选址网整理。